Transparence financière : pourquoi les experts-comptables sont essentiels ?
Economie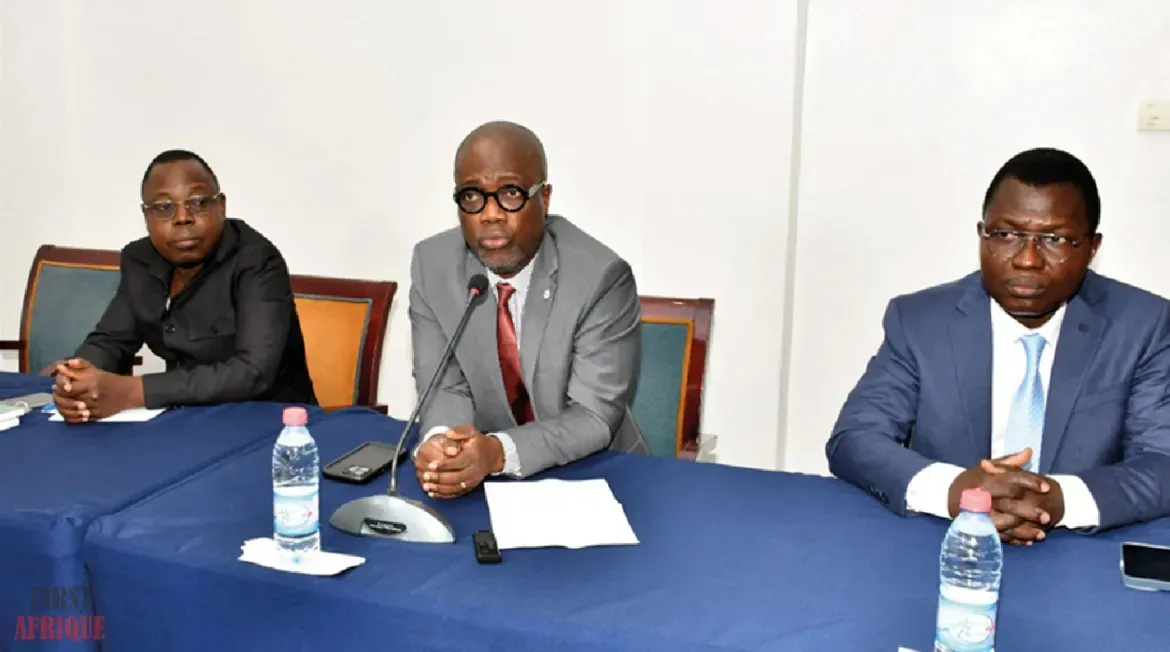 Transparence financière
Réunis à Cotonou, plus de 350
experts-comptables de l’UEMOA débattent de la transparence financière. Quel est
leur rôle concret, et jusqu’où garantissent-ils la fiabilité des comptes ?
Par Akanni BANKOLE LANIBA (Coll.), le 23 oct. 2026 à 07h51 Durée 3 min.
Le 21 octobre, le Palais des
Congrès de Cotonou a accueilli l’ouverture du 8e Congrès des ordres
d’experts-comptables de l’UEMOA, organisé par l’Ordre des experts-comptables et
comptables agréés du Bénin (OECCA-Bénin), qui fête ses 20 ans. Venus de 15 pays,
les participants s’interrogent sur le rôle de la profession dans la
transparence et la souveraineté financières.
Des comptes fiables pour
instaurer la confiance
La transparence commence par une information comptable fiable. Les experts-comptables accompagnent les organisations dans la tenue et l’analyse de leurs comptes, le conseil et certaines missions d’audit. Les commissaires aux comptes, eux, exercent une mission légale de contrôle et donnent une opinion sur la régularité et la sincérité des comptes.
Cette distinction compte
beaucoup. En effet, une entreprise qui cherche un financement doit présenter
des données crédibles à sa banque, et des comptes publics fiables permettent
aux citoyens de demander des comptes. Pour Serge Mensah, président de l’OECCA-Bénin,
cette confiance est un levier de la souveraineté financière.
Prévenir les irrégularités et
détecter les anomalies
Cette mission prend une
importance particulière face à la corruption, au blanchiment de capitaux et aux
flux financiers illicites. La vérification des pièces justificatives, l’analyse
des opérations et l’évaluation des dispositifs de contrôle interne peuvent
révéler des incohérences ou des mouvements inhabituels. L’enjeu dépasse donc la
conformité des comptes. Il concerne aussi les conséquences de la mauvaise
utilisation des ressources publiques sur les services rendus à la population.
Une certification qui ne
garantit pas tout
La certification des comptes
contribue à renforcer la confiance, mais elle ne constitue pas une garantie
absolue contre la fraude. Une certification sans réserve signifie que
l’auditeur estime les comptes exempts d’anomalies significatives au regard du référentiel
applicable. Des irrégularités peuvent néanmoins échapper aux contrôles.
L’efficacité du dispositif
dépend aussi de l’indépendance des professionnels, de la qualité des contrôles
internes et des suites données aux anomalies constatées. Les experts-comptables
ne se substituent ni aux autorités de contrôle, ni aux enquêteurs, ni à la
justice. Leur travail doit s’inscrire dans une chaîne de responsabilité où les
irrégularités peuvent être vérifiées et, si nécessaire, sanctionnées.
Articles Similaires
-
Création de l'agence africaine de notation: Le défi de la crédibilité à relever
23 oct. 2026 07:17:20
-
Marchés secondaires de Cotonou: Les femmes exposent leurs difficultés à Luc Gnacadja
23 oct. 2026 07:11:16
-
Modernisation logistique : le Port de Cotonou passe au fonctionnement continu 24h/24 et 7j/7
22 oct. 2026 09:41:05
-
Monnaie ECO : quels critères, quel calendrier et que deviendra le franc CFA ?
22 oct. 2026 02:48:01
-
8e Congrès des Ordres des experts-comptables de l'Uemoa: Des assises pour renforcer la souveraineté financière
22 oct. 2026 07:18:05
-
12e Sommet des think tanks d'Afrique à Cotonou: Faire de l'énergie un moteur de transformation économique
21 oct. 2026 07:37:29
- Voir plus