Espace Uemoa : La responsabilité de l’émetteur de monnaie électronique engagée en cas de fraude
Economie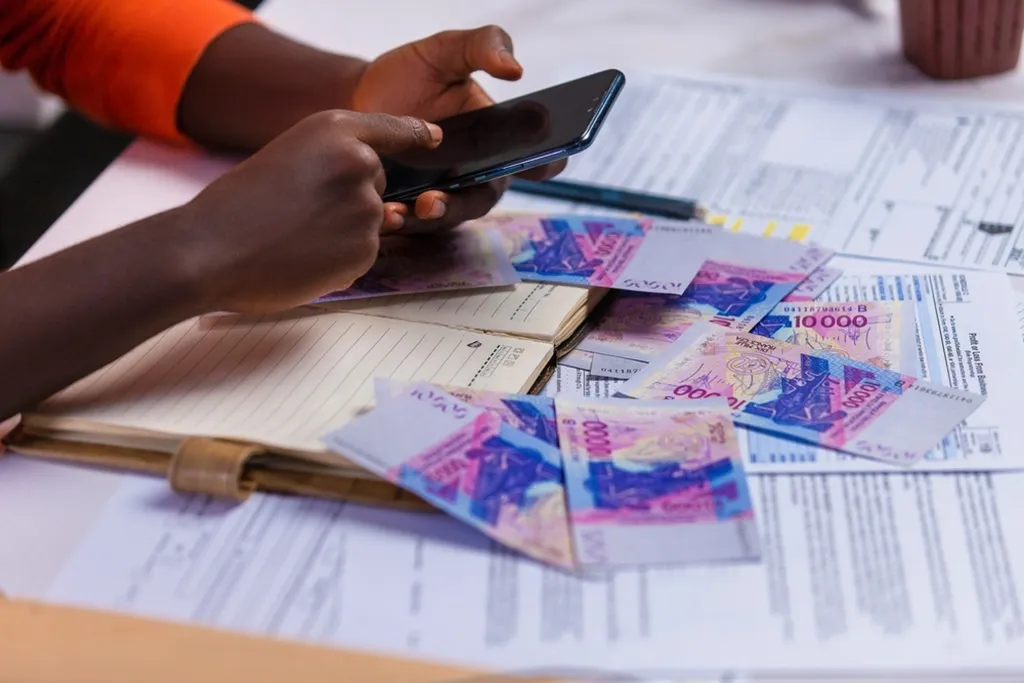 Espace Uemoa
Selon le cadre réglementaire de la Banque
centrale des États de l’Afrique de l’Ouest (Bceao), l’émetteur de monnaie
électronique est responsable des opérations réalisées par ses distributeurs et
agents. Ceci, en vertu d’une responsabilité d’ordre public qu’aucune clause
contractuelle ne peut écarter.
Par Fortuné SOSSA (Coll.), le 13 oct. 2026 à 12h50 Durée 4 min.
Le cadre réglementaire de la Bceao, à travers les Instructions n° 008-05-2015 et n° 001-01-2024, pose les principes de responsabilité de l’émetteur de monnaie électronique à l’égard de ses clients et des tiers. L’article 29 de la première Instruction ci-dessus citée dispose que l’établissement émetteur est responsable, vis-à-vis du client, du bon dénouement des opérations réalisées par le distributeur. De même, il précise les modalités de contestation et de remboursement.
Dans les huit pays de l’Uemoa (Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal et Togo), le mobile money permet à des millions de personnes, pour la plupart insensibles au système bancaire traditionnel, d’accéder à des services de paiement, de transfert et d’épargne. Ce « développement des services de monnaie électronique constitue l’une des réussites les plus marquantes de l’inclusion financière en Afrique de l’Ouest », analyse Dr Péléni Koné, spécialiste du droit bancaire, du droit des services financiers, du droit du crédit et de la consommation.
Se référant aux données les plus récentes publiées par la Bceao, au 31 décembre 2024, il informe que le nombre de comptes de monnaie électronique est passé de 209 millions en 2023 à 248 millions à fin 2024, progressant de 18,99 %. Toutefois, avertit-il, « cette expansion spectaculaire s’accompagne d’une recrudescence préoccupante des fraudes, notamment : arnaques par faux dépôts, usurpation de codes OTP, fraudes d’agents distributeurs… ».
Mais, face à cette multiplication sans cesse croissante des typologies de duperie, les victimes se heurtent régulièrement au refus des opérateurs de procéder au remboursement. Dans la quasi-totalité des cas, l’opérateur ou la banque invoque la divulgation du code PIN par le client ou le fait que celui-ci a formellement validé l’opération. « Or, souligne le spécialiste du droit bancaire, la seule circonstance qu’une opération ait techniquement abouti, fût-elle assortie d’une authentification dite “forte”, ne dit rien du caractère libre et éclairé du consentement du client. » D’où « la responsabilité de l’émetteur ne peut être externalisée auprès d’un opérateur technique ».
L’article 18 de l’Instruction n° 008-05-2015 et l’article 39 de l’Instruction n° 001-01-2024 consacrent une responsabilité d’ordre public de l’émetteur et couvrent l’intégrité, la fiabilité, la sécurité, la confidentialité et la traçabilité des opérations réalisées par les distributeurs et agents.
La responsabilité de l’émetteur de monnaie
électronique est donc entière. En tout état de cause, l’article 35 de
l’Instruction de 2015 fixe à trois jours ouvrés le délai de remboursement des
unités de monnaie électronique non utilisées. « C’est à cette condition,
conclut Dr Koné, que le mobile money continuera de jouer son rôle décisif dans
le développement économique et social de l’Uemoa. »
Articles Similaires
-
Prise en charge des ayants droit: L'armée à l'écoute des familles des soldats tombés au front
13 oct. 2026 10:04:09
-
Commande publique au Bénin: La Boad forme les acteurs aux nouvelles procédures
13 oct. 2026 10:00:37
-
Mise à niveau des hôtels et restaurants: Le Grand Nokoué soumis à un audit
13 oct. 2026 09:57:56
-
Énergie et industrialisation: WAPCo renforce son engagement au Bénin
12 oct. 2026 07:13:59
-
Afrique de l’Ouest : Des usines d’assemblage automobile pour booster l’économie de la région
11 oct. 2026 02:19:50
-
Mobile money : le plafond passe à 4 millions FCFA dès le 2 novembre 2026
10 oct. 2026 09:00:50
- Voir plus