Comment fonctionne le crédit immobilier au Bénin, et à quoi s’attendre ?
Actualités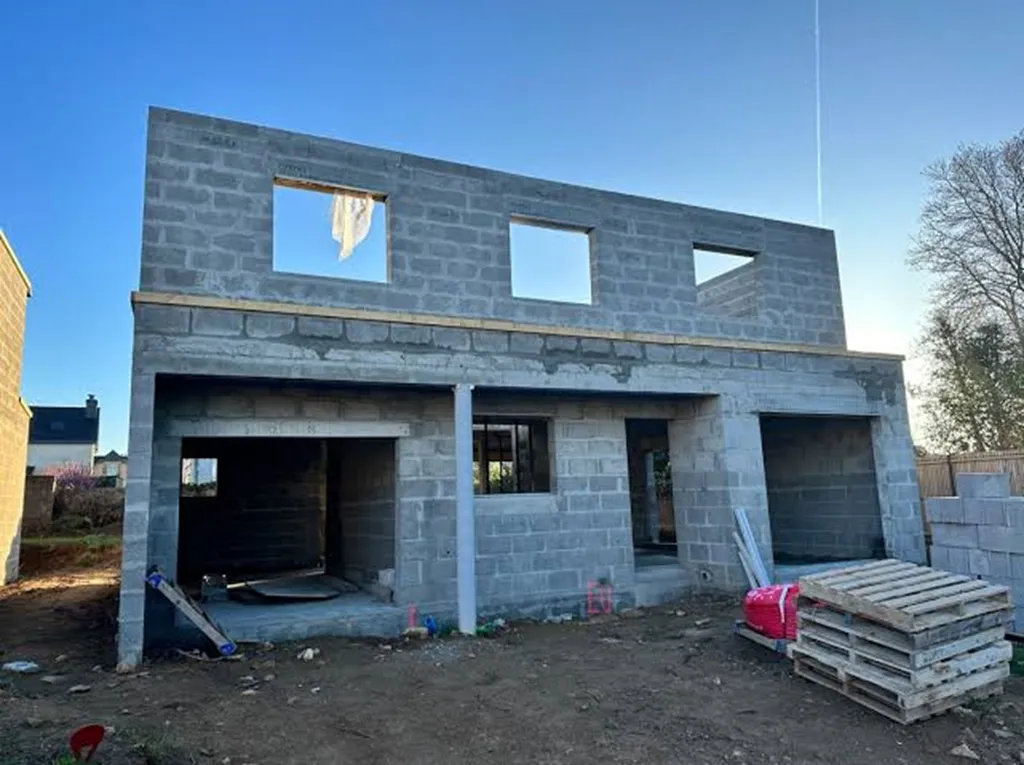
Devenir propriétaire grâce à un crédit
reste un parcours encadré. Profil de l’emprunteur, apport, garanties, taux et
durée, voici à quoi s’attendre avant de déposer un dossier.
Par Akanni BANKOLE LANIBA (Coll.), le 06 oct. 2026 à 08h51 Durée 4 min.
Plusieurs établissements proposent des
crédits immobiliers au Bénin pour acheter, construire ou rénover un logement.
Les conditions varient selon le profil du demandeur et le projet.
Qui peut obtenir un crédit immobilier ?
Plusieurs banques proposent des crédits
immobiliers au Bénin. Elles examinent principalement la régularité des revenus,
la stabilité professionnelle et la capacité de remboursement. Le CDI constitue
un profil généralement favorable, mais il n’est pas la seule situation prise en
compte. Des revenus locatifs, agricoles ou issus d’une activité indépendante
peuvent également être examinés s’ils sont réguliers et justifiables.
Quels taux et quelle durée prévoir ?
Les taux dépendent de l’établissement, de la durée et du profil de l’emprunteur. Certaines offres se situent autour de 6 à 7 % hors taxes, mais le coût peut être supérieur selon les conditions du financement.
Depuis le 1er juin 2026, le taux d’usure applicable aux banques de l’Union monétaire ouest-africaine (UMOA) est fixé à 14 %. Ce plafond réglementaire ne correspond pas au taux appliqué automatiquement aux crédits immobiliers.
La durée peut atteindre 20 ans selon les
offres. Une durée plus longue réduit la mensualité, mais augmente le coût total
du crédit.
Quel apport et quelles garanties prévoir ?
L’apport personnel varie selon le projet et l’établissement. Il peut représenter environ 10 à 40 % du coût du projet. Il faut également prévoir les frais annexes, notamment ceux liés au notaire, à l’assurance ou à l’expertise.
L’hypothèque constitue une garantie
courante. Une assurance décès-invalidité et la domiciliation des revenus
peuvent également être exigées. Les banques vérifient aussi les documents liés
au terrain ou au logement financé.
Combien peut-on emprunter ?
Le montant dépend des revenus, des charges existantes et de la mensualité supportable. Le seuil de 33 à 35 % d’endettement est souvent utilisé comme repère, mais il ne constitue pas une règle unique applicable à tous les dossiers.
Avant de s’engager, il est donc préférable
de comparer le taux, l’apport demandé, les assurances, les frais annexes et
surtout le coût total du crédit.
Articles Similaires
-
Signature de conventions de financement: A l’Élysée, le Bénin décroche près de 100 millions d’euros
06 oct. 2026 07:27:11
-
Bénin-France: Emmanuel Macron salue une relation fondée sur la confiance et l'ambition
06 oct. 2026 07:23:10
-
Électricité : 52,1 milliards de FCFA pour 120 000 nouveaux branchements au Bénin
05 oct. 2026 09:12:21
-
A Paris, Romuald Wadagni et Emmanuel Macron affichent leur volonté de renforcer la coopération bilatérale
05 oct. 2026 11:42:20
-
Diplomatie : Romuald Wadagni reçu à l'Élysée
05 oct. 2026 11:39:14
-
Audience à la Haac: Des échanges avec la Cbdh pour renforcer la liberté de presse
05 oct. 2026 07:17:47
- Voir plus