Bancarisation : le Bénin est-il vraiment le champion de l’UEMOA ?
Economie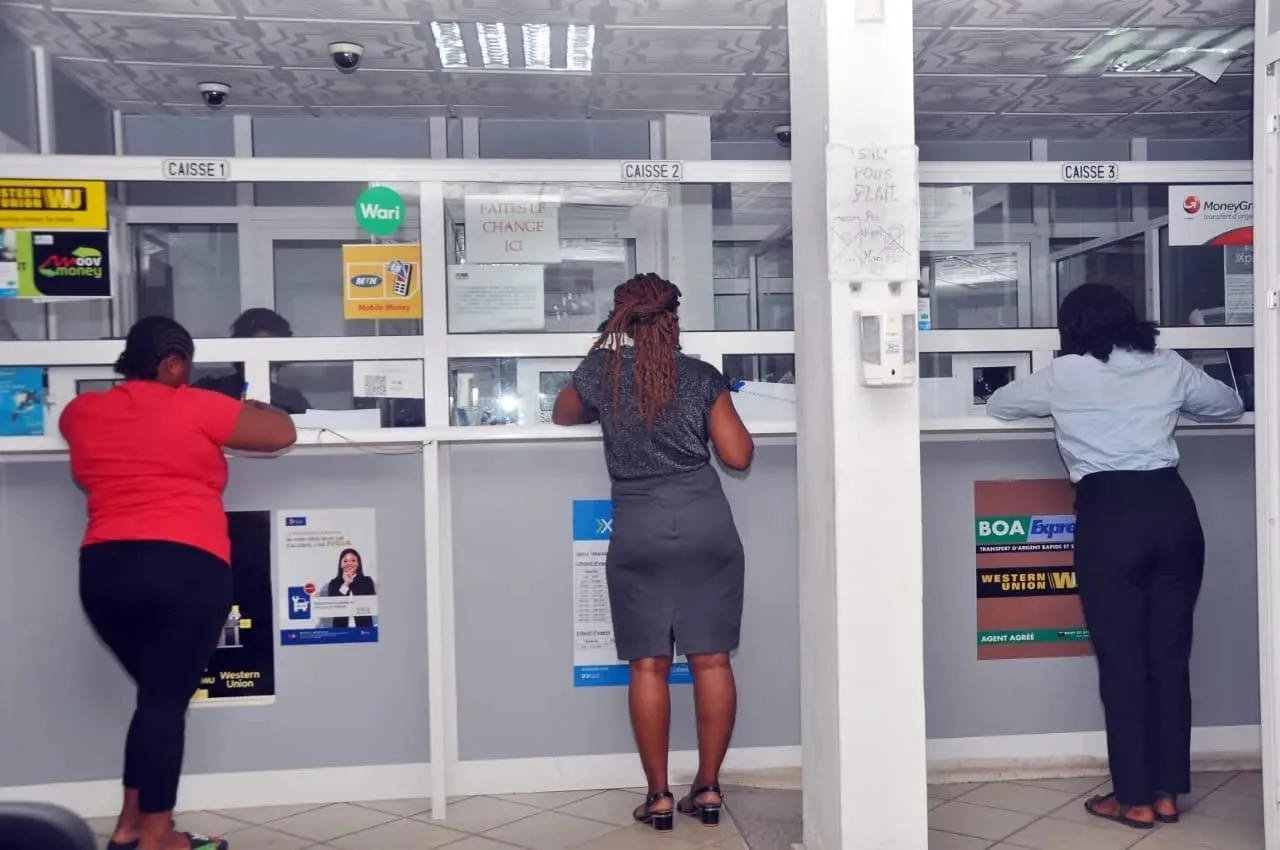 Bancarisation
Avec 39,8 % de bancarisation stricte en
2025, le Bénin devance la Côte d’Ivoire (37,1 %) et le Togo (28,3 %), selon le
rapport de la BCEAO. Cette performance mérite toutefois d’être replacée dans le
contexte plus large de l’inclusion financière.
Par Akanni BANKOLE LANIBA (Coll.), le 18 nov. 2026 à 12h09 Durée 4 min.
Publié le 26 octobre 2026, le rapport
annuel de la Banque centrale des États de l’Afrique de l’Ouest (BCEAO) sur
l’inclusion financière dans l’UEMOA présente les résultats des huit pays de
l’Union. La moyenne régionale de bancarisation stricte s’établit à 26,9 %.
Que mesure le taux de bancarisation ?
La bancarisation stricte désigne la
proportion des adultes de 15 ans et plus détenant un compte dans une banque, un
service postal, une caisse nationale d’épargne ou au Trésor. Elle exclut les
comptes de microfinance et la monnaie électronique. Avec 39,8 %, le Bénin
occupe donc la première place sur ce seul indicateur.
Une avance qui dépasse les banques
L’écart se réduit toutefois lorsqu’on observe les autres indicateurs. La Côte d’Ivoire est passée de 33,6 % à 37,1 % en un an, tandis que le Bénin est passé de 38,2 % à 39,8 %. Son avance sur son poursuivant est ainsi passée de 4,6 à 2,7 points.
En intégrant les comptes des institutions
de microfinance, le taux de bancarisation élargi du Bénin atteint 91,7 %. Avec
la monnaie électronique, le taux global d’utilisation des services financiers
grimpe à 92,8 %, contre 89,8 % en 2024. Ce dernier indicateur tient compte de
la multibancarité, c’est-à-dire de la détention de plusieurs comptes par une
même personne.
Un leadership à relativiser
Ces résultats ne signifient pas que 92,8 % des adultes disposent d’un compte bancaire classique. Ils traduisent plutôt le poids de la microfinance et de la monnaie électronique dans l’accès aux services financiers. La détention d’un compte ne garantit pas non plus son utilisation régulière.
Le coût du crédit constitue un autre point de vigilance. Le taux d’intérêt nominal moyen des crédits au Bénin est passé de 7,24 % à 7,32 % en 2025, alors que la moyenne de l’UEMOA a reculé à 6,69 %.
La BCEAO suit sept indicateurs portant sur
l’accès, l’utilisation et l’accessibilité-prix des services financiers. Le
Bénin affiche le meilleur indice synthétique de l’Union, à 0,667 sur 1. Il est
donc bien en tête de l’inclusion financière régionale, mais cette performance
ne doit pas masquer les défis liés à l’usage réel des services et à leur coût.
Articles Similaires
-
Marché béninois des assurances: Un secteur en quête d’équilibre technique
18 nov. 2026 07:21:37
-
Afrique subsaharienne : le Bénin affiche une croissance presque deux fois supérieure à celle de la région, selon la Banque mondiale
17 nov. 2026 09:31:01
-
Forum ouest-africain sur la résilience des jeunes à Cotonou: Des passerelles pour financer les initiatives face aux chocs
17 nov. 2026 07:59:36
-
Marché pétrolier mondial : le retour d'un excédent d'offre pourrait redistribuer les cartes
16 nov. 2026 06:11:15
-
Commercialisation du Soja au Bénin: La campagne 2026-2027 officiellement lancée à N'Dali
16 nov. 2026 07:18:11
-
Filière soja : que change l’attribution de droits d’approvisionnement à 23 industriels ?
13 nov. 2026 09:47:08
- Voir plus